


Lydia
4,5754.00 Avis
Caractéristiques de l’application
- Version
- 15.41.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 500 000+
- Développeur
- Lydia Solutions
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
J’ai surtout retenu Lydia pour une fonction très concrète : les remboursements entre proches. L’application de finance développée par Lydia Solutions ne cherche pas seulement à remplacer un portefeuille ou une carte bancaire dans mon quotidien. Son intérêt apparaît surtout quand une dépense doit être partagée, puis réglée sans transformer une simple sortie entre amis en petite comptabilité pénible.
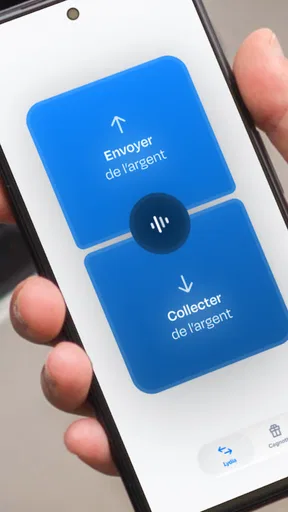
Le principe est facile à comprendre. Une personne avance, les autres remboursent leur part, et l’application sert d’intermédiaire pour que chacun puisse solder ce qu’il doit. À cela s’ajoutent les cagnottes, utiles lorsqu’un groupe rassemble de l’argent pour un cadeau ou un projet commun. Dans mon usage, c’est cette combinaison qui donne une vraie personnalité à Lydia : elle s’attaque à ces petites dettes qui restent souvent dans les messages, les notes du téléphone ou la mémoire de chacun.
Je la conseillerais donc d’abord à quelqu’un qui partage régulièrement des dépenses, plutôt qu’à une personne cherchant uniquement une application bancaire complète. Elle est gratuite, classée dans la catégorie Finance et accessible avec une classification PEGI 3. Sa note moyenne de 4,5, obtenue auprès d’environ 9 700 évaluateurs, montre qu’elle répond déjà à un besoin bien identifié, même si une bonne note ne remplace pas un essai adapté à ses habitudes.
Les remboursements deviennent le vrai centre de l’expérience
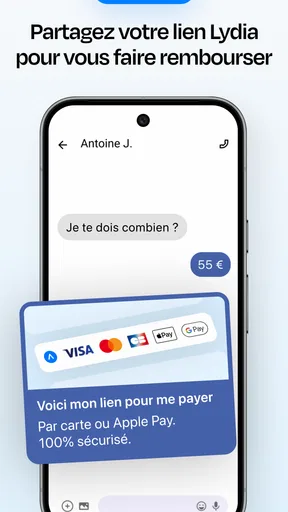
Ce que j’apprécie dans Lydia, c’est que le remboursement n’est pas traité comme une faveur à demander à la fin d’une conversation. Il devient une action distincte, visible et plus simple à suivre. Après un repas, une activité ou un achat groupé, je peux penser en termes de somme à régler plutôt qu’en termes de longues explications : qui a payé, qui doit quoi, et quand faut-il relancer les autres ?
Cette différence paraît modeste, mais elle change le comportement du groupe. Dans une discussion classique, une demande de remboursement peut se perdre entre des photos, des réponses et des sujets sans rapport. Avec une application dédiée, la dépense conserve son contexte. Cela réduit les oublis et évite aussi de devoir recopier plusieurs fois les mêmes coordonnées ou informations de paiement.
La fonction est particulièrement pertinente lorsque les montants sont différents. Si une personne n’a pas consommé la même chose que les autres, un partage strictement égal devient injuste. Je prends alors le temps de vérifier la répartition avant d’envoyer la demande, car la rapidité ne doit pas remplacer la précision. Pour un groupe qui veut simplement diviser une addition en parts identiques, l’opération reste très directe ; pour une dépense plus complexe, il faut être attentif à la manière dont chacun est inclus.
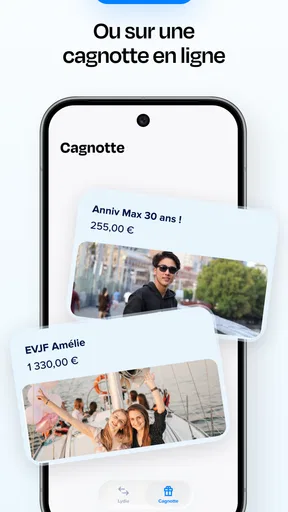
Les cagnottes répondent à un autre moment du même problème. Au lieu de réclamer séparément une contribution pour un cadeau, je peux centraliser les participations. L’intérêt n’est pas seulement de collecter : c’est aussi de rendre le projet lisible pour les participants. Ils comprennent plus facilement pourquoi ils paient et peuvent distinguer cette contribution d’un remboursement personnel.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Une utilisation pratique après une sortie
Imaginez un dîner organisé par quatre amis. Une seule personne règle l’addition, une autre a payé le taxi et une troisième a acheté un dessert à partager. Sans outil dédié, le groupe doit additionner les dépenses, corriger les arrondis et décider qui rembourse qui. Avec Lydia, je commencerais par séparer les dépenses au lieu de tout mélanger dans une demande vague. Le repas peut faire l’objet d’un remboursement, tandis que le taxi reste une dépense différente.
Cette méthode a un avantage discret : elle laisse une trace mentale plus claire. Si quelqu’un conteste le montant, il est possible de revenir à la dépense concernée plutôt que de refaire toute la soirée. C’est aussi une bonne façon d’éviter le fameux « je te rembourserai plus tard » qui finit par devenir difficile à retrouver.
Mon conseil est de créer la demande dès que la dépense est fraîche dans la mémoire du groupe. Attendre plusieurs jours augmente les risques d’erreur, surtout lorsque plusieurs personnes ont avancé de l’argent. Je recommande également de décrire simplement la raison du paiement. Un libellé court comme « dîner de samedi » est plus utile qu’une demande sans contexte, notamment lorsque plusieurs remboursements sont en attente.
La cagnotte pour les projets collectifs
La cagnotte me paraît plus adaptée à une collecte organisée qu’à un simple partage d’addition. Pour un anniversaire, un départ ou un achat commun, elle évite que la personne qui coordonne le groupe doive tenir une liste à jour dans un carnet. Elle permet aussi de séparer l’objectif collectif des paiements personnels, ce qui rend le suivi moins confus.
Il faut toutefois garder une règle simple : expliquer clairement le but et la contribution attendue avant de lancer la collecte. Une cagnotte ne résout pas un manque d’information. Si les participants ne savent pas quel montant viser, à quelle occasion ils participent ou qui s’occupe de l’achat final, l’outil ne fera que déplacer la confusion dans une interface plus propre.
Je trouve aussi utile de ne pas créer une cagnotte pour chaque petite dépense. Pour deux personnes qui se remboursent un café ou un trajet, une demande directe est plus naturelle. La cagnotte prend son sens quand plusieurs contributions convergent vers un même projet. Cette distinction permet de garder l’application lisible au lieu d’accumuler des collectes qui ne servent plus.
Ce que l’application change face aux solutions habituelles
La solution la plus courante reste le virement bancaire classique. Il fonctionne bien quand les deux personnes se connaissent déjà, disposent des bonnes coordonnées et savent exactement quel montant envoyer. En revanche, il est moins confortable pour organiser un groupe, relancer plusieurs participants ou distinguer plusieurs dépenses rapprochées.
Les applications de messagerie sont pratiques pour discuter, mais elles ne sont pas conçues pour suivre une dette. Un message peut annoncer le montant, mais il ne remplace pas forcément une demande structurée. Les notes partagées permettent de faire les calculs, sans pour autant régler la question du paiement. Lydia se place précisément entre ces usages : elle associe la conversation financière à l’action de remboursement.
Je ne la choisirais pas automatiquement pour remplacer tous les outils financiers que j’utilise. Pour consulter l’ensemble de mes opérations, gérer un budget très détaillé ou centraliser des produits financiers variés, une solution bancaire plus large peut être préférable. Lydia est meilleure lorsqu’un paiement doit passer d’une personne à plusieurs autres, ou lorsque plusieurs personnes doivent contribuer à une même occasion.
Les points de friction à prévoir
La première limite est sociale, pas technique : tout le monde ne souhaite pas installer une application supplémentaire pour rembourser une petite somme. Si votre entourage préfère rester sur sa banque habituelle, vous devrez parfois expliquer l’intérêt de Lydia ou accepter de terminer le paiement autrement. Une application de groupe n’est réellement efficace que si le groupe adopte le même réflexe.
La seconde limite concerne les dépenses ambiguës. Un remboursement n’est juste que si la répartition est correcte. Il faut donc vérifier les personnes concernées, les montants et les éventuelles dépenses déjà réglées. L’interface peut simplifier l’envoi, mais elle ne devine pas qui a consommé quoi. Pour une addition très détaillée, je préfère préparer le calcul avant de lancer la demande.
Il faut également éviter de confondre rapidité et automatisation totale. Lydia facilite le geste, mais elle ne dispense pas de contrôler ce que l’on envoie. Une demande mal expliquée peut être acceptée trop vite, puis devenir source de discussion. Le meilleur usage reste méthodique : nommer la dépense, choisir les bons participants et vérifier la somme finale.
Enfin, je garderais une certaine prudence lorsqu’une collecte concerne beaucoup de personnes ou un projet important. Une cagnotte rend la participation plus simple, mais le responsable doit toujours suivre l’objectif et l’utilisation prévue. Pour une organisation très formelle, avec des exigences administratives particulières, un outil conçu pour la gestion d’association ou de budget peut être plus approprié.
Les détails qui améliorent vraiment l’usage
Le premier bon réflexe consiste à séparer les dettes par événement. Mélanger un repas, un cadeau et un trajet dans une seule demande donne un total rapide, mais rend les corrections difficiles. En créant des demandes distinctes, je peux identifier immédiatement ce qui a été réglé et ce qui reste en attente.
Le deuxième consiste à utiliser les cagnottes uniquement quand la contribution a une finalité commune. Pour un achat collectif, il est utile de présenter le projet avant d’inviter les participants. Pour une dépense personnelle avancée par une personne, le remboursement direct est plus transparent. Cette différence réduit les malentendus et évite de demander à chacun de chercher la bonne action dans l’application.
Le troisième est de profiter du moment où les participants sont encore ensemble. Après une sortie, je peux vérifier les montants avec le groupe et envoyer les demandes immédiatement. Cette habitude limite les oublis, mais elle permet surtout de corriger une erreur avant que chacun ne reparte avec une version différente du calcul.
Je conseille aussi de ne pas utiliser un montant arrondi par facilité lorsque la répartition ne l’est pas. Quelques centimes ne sont pas toujours importants, mais une différence répétée peut créer une impression d’injustice. Mieux vaut expliquer un partage légèrement différent que laisser les participants deviner pourquoi les sommes ne correspondent pas.
À qui Lydia convient le mieux
À mes yeux, Lydia est particulièrement intéressante pour les étudiants, les colocataires, les groupes d’amis et les familles qui avancent régulièrement des dépenses les uns pour les autres. Elle convient aussi à la personne qui organise souvent des cadeaux communs et veut éviter de tenir un tableau manuel des participations.
Elle est moins adaptée à quelqu’un qui ne partage presque jamais de dépenses. Dans ce cas, un virement bancaire occasionnel peut être suffisant et plus familier pour les destinataires. Je la déconseille également comme unique réponse à un besoin de gestion financière très complet. Son intérêt est ciblé : fluidifier les échanges d’argent entre plusieurs personnes, pas remplacer toutes les fonctions d’une banque traditionnelle.
Le fait qu’elle soit gratuite facilite l’essai sans engagement financier. Elle compte plus de 500 000 installations, ce qui indique qu’elle a trouvé sa place auprès d’un public déjà large. La version actuelle est la 15.37.0 et l’application est disponible pour un système Android à partir de la version 8.0. Ces éléments sont utiles à vérifier avant une installation sur un appareil ancien, surtout si vous voulez l’utiliser avec des proches qui ne renouvellent pas souvent leur téléphone.
Son lancement remonte au 22 mars 2024, mais mon jugement repose surtout sur sa logique d’usage : l’application est intéressante lorsque le paiement doit être organisé entre plusieurs personnes. Le développeur, Lydia Solutions, a construit une expérience qui met ce besoin au premier plan, avec une présentation suffisamment accessible pour un usage ponctuel.
Mon avis après l’avoir utilisée
Le meilleur atout de Lydia est de transformer une dette informelle en action claire. Ce n’est pas spectaculaire, mais c’est exactement le genre de détail qui évite les relances gênantes et les calculs refaits plusieurs fois. Je l’utiliserais volontiers pour les sorties, les cadeaux communs et les dépenses de groupe, en prenant soin de décrire chaque demande plutôt que de tout regrouper.
Je garderais cependant une préférence pour un virement bancaire classique lorsqu’il s’agit d’un échange unique entre deux personnes déjà à l’aise avec leurs coordonnées. Lydia devient plus convaincante dès que le nombre de participants augmente, que les dépenses se multiplient ou qu’une cagnotte doit rester distincte des remboursements ordinaires.
En résumé, Lydia n’est pas une solution universelle de gestion d’argent, et c’est justement ce qui rend son rôle compréhensible. Elle s’attaque à un problème précis : faire circuler les remboursements et les contributions sans laisser le groupe s’organiser dans le désordre. Si ce problème revient souvent dans votre quotidien, je pense qu’elle mérite une place sur votre téléphone. Si vous cherchez avant tout un tableau de budget complet ou une banque principale, je regarderais plutôt du côté d’un service spécialisé dans ces usages.
Avantages
- Interface claire et agréable
- adaptée aux utilisateurs débutants.
- Paiements entre particuliers rapides
- même sans connaître le RIB.
- Notifications instantanées pour suivre chaque mouvement du compte.
- Possibilité de partager facilement une dépense entre plusieurs personnes.
- Application pratique pour centraliser cartes
- comptes et opérations courantes.
Inconvénients
- Certaines fonctionnalités avancées nécessitent une offre payante.
- Les délais de vérification d’identité peuvent parfois être assez longs.
- Des frais peuvent s’appliquer selon le type de virement ou de retrait.
- Le service dépend fortement d’une connexion Internet stable.
- L’assistance peut manquer de réactivité lors des problèmes complexes.
FAQ sur Lydia
Qu’est-ce que Lydia et à quoi sert cette application ?
Lydia est une application française de paiement mobile et de gestion financière. Elle permet notamment d’envoyer ou de demander de l’argent à des proches, de partager une dépense, de payer certains achats et de suivre ses opérations depuis son smartphone. Selon l’offre choisie et les services disponibles, elle peut également proposer une carte de paiement et des fonctionnalités financières supplémentaires.
L’utilisation de Lydia est-elle gratuite ?
Lydia propose généralement une version gratuite, mais certaines fonctions ou certains plafonds peuvent dépendre de l’offre souscrite. Des frais peuvent aussi s’appliquer selon le type de transfert, l’utilisation de la carte, les retraits, les paiements internationaux ou les services premium. Avant de valider une opération, il est conseillé de consulter le tarif affiché dans l’application et les conditions à jour.
Lydia est-elle une application sûre pour envoyer et recevoir de l’argent ?
Lydia met en place des mesures de sécurité destinées à protéger les comptes et les transactions, comme l’authentification, la validation des opérations et la surveillance des activités inhabituelles. Toutefois, la sécurité dépend aussi de l’utilisateur : il ne faut jamais partager ses codes, valider une demande inconnue ou communiquer ses informations bancaires à un contact non vérifié.
Comment envoyer ou demander de l’argent avec Lydia ?
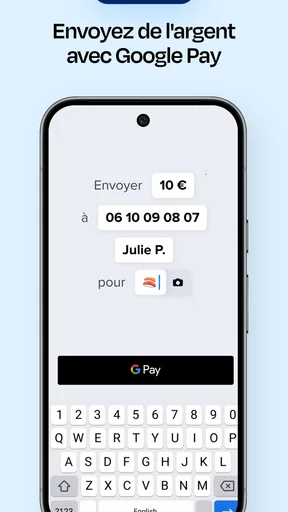
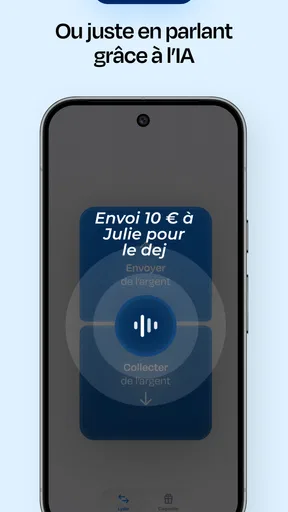
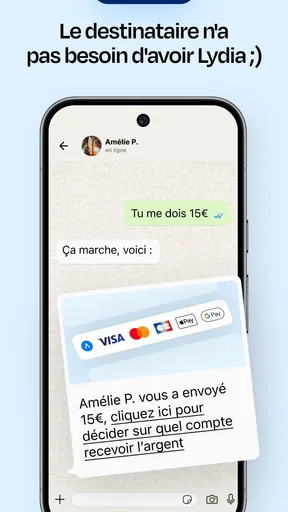
Après avoir créé et vérifié votre compte, vous pouvez sélectionner un contact, saisir le montant, ajouter éventuellement un message, puis confirmer l’opération. Pour demander de l’argent, il suffit généralement de choisir la personne concernée et d’envoyer une demande de paiement. Le bénéficiaire doit parfois disposer d’un compte Lydia ou suivre les instructions reçues pour finaliser la transaction.
Quelles informations sont nécessaires pour créer un compte Lydia ?
La création d’un compte nécessite habituellement un numéro de téléphone et une adresse e-mail, ainsi que des informations personnelles permettant d’identifier l’utilisateur. Une vérification d’identité peut être demandée, surtout pour accéder à certaines fonctions ou augmenter les limites d’utilisation. Il faut également être attentif à l’âge minimum requis et aux conditions d’éligibilité applicables dans votre pays.


